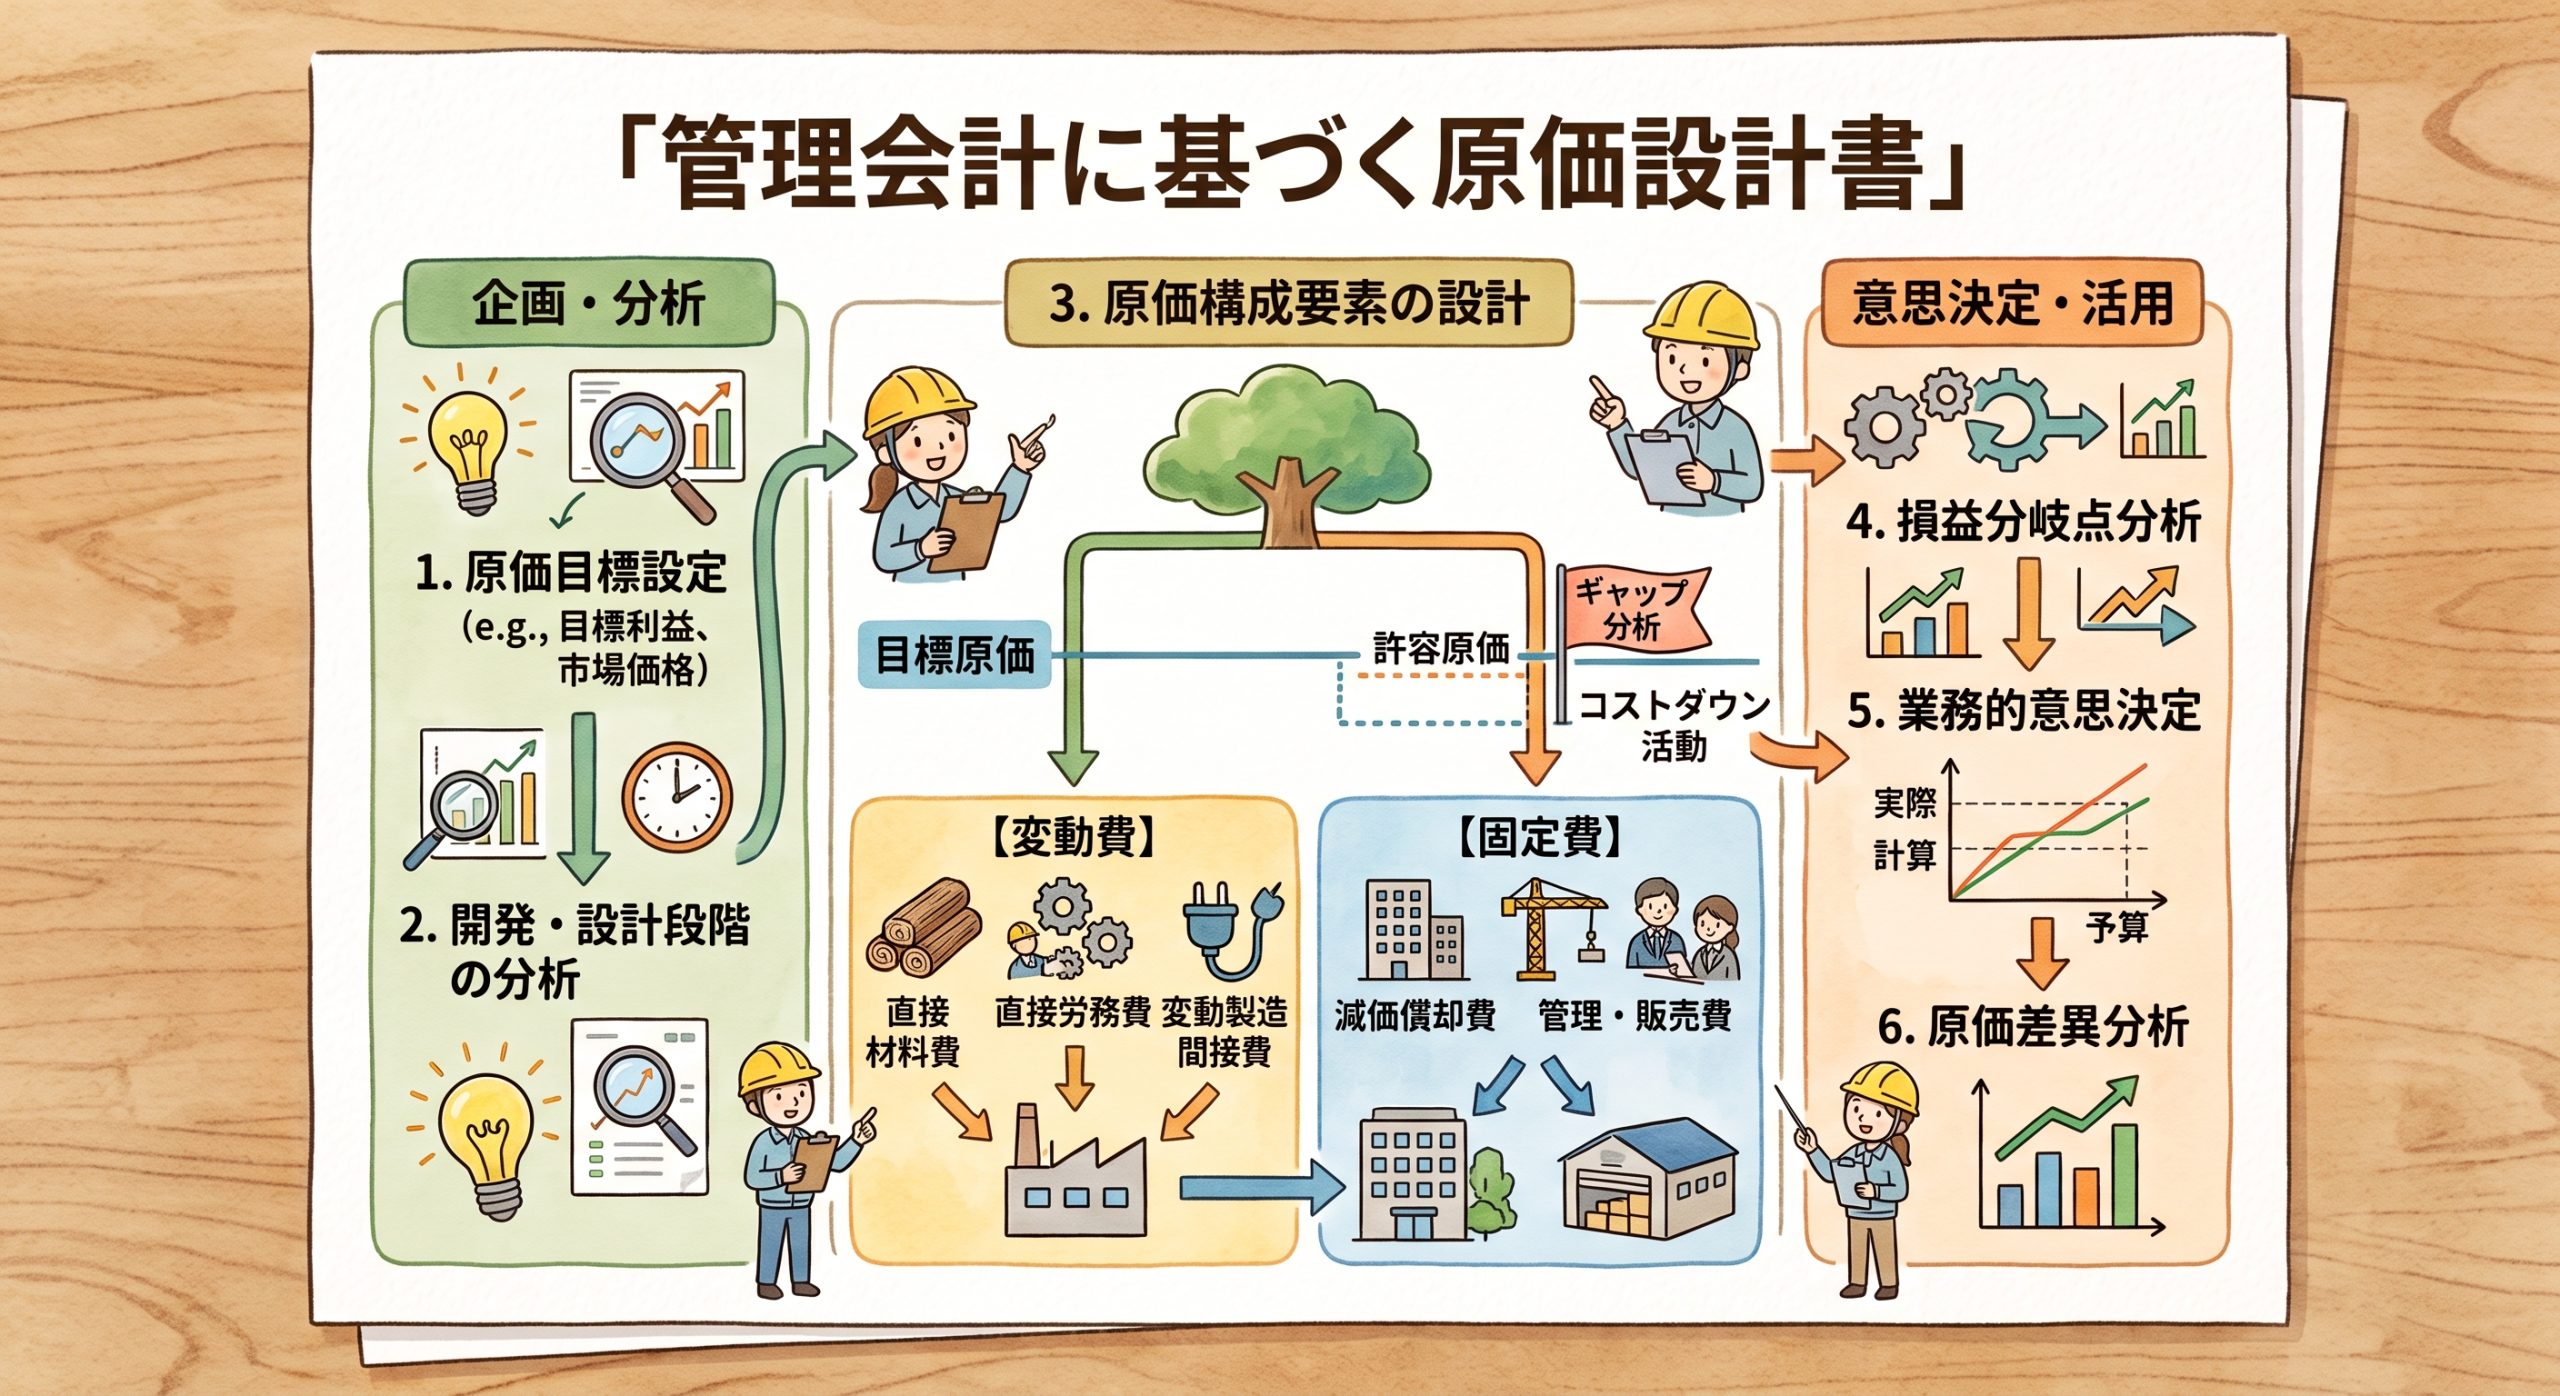
前回(第5回:原価計算の基礎知識〜売価・原価率・利益率の適切な設計法〜)は、原材料費・包材費・卸掛率(流通マージン)を織り込んだ売価(上代)の決め方を解説しました。
商品の売価や目標原価率が決まったら、次に欠かせないのが「実際の製造現場で、想定通りのコストで作れているか?」を継続的に点検する「原価管理」の仕組みづくりです。
「レシピ上の計算では原価率30%のはずなのに、なぜか工場全体の月末決算では赤字になっている」
「A商品とB商品、どちらが本当に利益を出しているのか正確に分からない」
食品の自社工房や工場を運営していると、このような悩みに必ず直面します。この原因の多くは、レシピ段階の計算(標準原価)と、現場で実際に発生している経費(実際原価)のズレを把握できていないことにあります。
そこで今回と次回の2回にわたり、食品製造現場に特化した「管理会計」の実践ノウハウを集中解説します!第1回目となる今回は「原価管理・経費分解の基礎編」として、財務会計の勘定科目を使った経費分解の基本と、精度を大きく左右する動燃費(電気・ガス・水道)や共通経費の分け方(按分・配賦ノウハウ)を分かりやすく紐解いていきます。
目次
1. なぜ食品製造に「管理会計(原価管理)」が必要なのか?
企業の会計には、大きく分けて「財務会計」と「管理会計」の2種類があります。
- 財務会計: 税務署や金融機関など「社外」に対して、過去の経営成績や財政状態を正しく報告するための会計(法律や開示ルールが厳格に決まっている)
- 管理会計: 経営者や製造責任者が「社内」で迅速な意思決定を行い、利益を最大化するための会計(自社の実情に合わせて自由に設計できる)
💡 管理会計と財務会計の基本的な違いをもっと詳しく知りたい方へ
基礎的な考え方や用語の違いについては、freeeの解説記事が分かりやすくまとまっていますので参考にしてください。
🔗 freee:管理会計とは?財務会計との違いや業務内容、導入メリットも解説(外部リンク)
食品製造において管理会計を導入する最大の目的は、「商品ごとの真の収益力を可視化し、現場のコストの無駄をなくすこと(=原価管理)」にあります。
「工場全体では黒字だから安心」と思っていても、詳細に分析してみると「主力商品の莫大な利益で、実は赤字を垂れ流している不採算商品の穴埋めをしていただけだった」というケースは日常茶飯事です。
どの商品を伸ばし、どの商品の製造プロセスを見直すべきかを判断するために、現場に即した原価管理が不可欠となります。
2. 財務会計の勘定科目をベースにした「経費分解」の基本
原価管理を始めるからといって、まったく新しい複雑な管理システムをゼロから組む必要はありません。最も確実で継続しやすいアプローチは、日々の確定申告や決算で使っている「財務会計の勘定科目」をベースにして、製造に関わる経費を分解することです。
食品の製造原価は、財務会計のルールに則って以下の「3大要素」に整理されます。
① 材料費:主原材料費、包装資材費、副資材費など
② 労務費:現場の調理・加工作業員の人件費、法定福利費
③ 製造経費:外注加工費、工場の家賃、設備の減価償却費、動燃費(電気・ガス・水道)
勘定科目を「直接費」と「間接費」に仕分け直す
勘定科目の数字を商品別の原価管理に落とし込むためには、これらをさらに「製造直接費(直接製造経費)」と「製造間接費」の2つに分類します。
| 分類 | 定義 | 食品製造現場での具体例 | 配賦(分け方)の考え方 |
|---|---|---|---|
| 製造直接経費 | 特定の商品を作るために直接消費された費用 | ・主原材料、商品専用パッケージ・ラベル ・共通調味料(塩・油など)、共通副資材 ・現場作業員の人件費 ・製造設備に直接かかわる動燃費(電気・ガス・水道) |
製品ごとの配合レシピ、作業時間、機械の稼働時間に応じて直接紐づける(按分計算する) |
| 製造間接経費 | 特定の製品に直接紐づけられない、工場全体の共通・固定費用 | ・工場・厨房のテナント家賃 ・工場建屋の減価償却費 ・工場長・品質管理部門の人件費 ・事務所の水道光熱費等 |
一定のルール(月間総生産量や売上比率など)を設けて各商品に広く薄く割り振る |
ここで重要なポイントは、「共通調味料や現場人件費、製造設備が使う動燃費は、なるべく直接製造経費として商品原価へ正確に反映させること」です。これらを安易に間接費として一括処理してしまうと、コスト構造の歪みが生じます。
3. 動燃費(電気・ガス・水道)の直接費・間接費の分け方と按分ノウハウ
食品製造において、原価計算の精度を大きく左右するのが「動燃費(電気代・ガス代・水道代)」の扱いです。動燃費の上昇により、影響が極めて大きくなっています。ここを正確に把握できているかどうかが、原価管理の成否の分かれ目になります。
① 動燃費を「直接経費」と「間接経費」に切り分ける
請求書の「水道光熱費」を一括で処理するのではなく、まずは以下の2つに切り分ける必要があります。
- 直接動燃費(直接製造経費): スチームコンベクションオーブン、蒸気釜、フライヤー、ボイラー、急速冷凍機など、食品の調理・加工設備が稼働することで消費されるエネルギー
- 間接動燃費(製造間接費): 事務室の照明・エアコン・パソコン、従業員用トイレ・手洗い場の水道代、廊下の常夜灯など、製造の有無に関わらず発生する固定的なエネルギー
例えば、長時間オーブンで焼く「ローストチキン」と、調味料を調合してパックするだけの「味付け肉」を作っているとします。工場の電気・ガス代を「生産個数」で均等に割ってしまうと、「味付け肉」に不当な動燃費が上乗せされて高コストに見え、本来莫大なエネルギーを消費しているローストチキンが見かけ上「黒字」と誤認されてしまいます。
② メーターが分かれていない場合の「比率計算アプローチ」
「厨房設備と事務所でメーターが分かれていないため、直接と間接を分けられない」という現場は非常に多いです。子メーターを設置するのが理想ですが、工事費用がかかる場合は「過去の生産実績と動燃費の相関比率」から推計するアプローチが極めて有効です。
【生産量と動燃費の比率計算手順】
- 固定分(間接経費)の算出: 工場を稼働させていない月(または年末年始等の休業期間)の請求額、あるいは過去1年の最低動燃費を「基礎固定消費(間接経費)」として定義します。
- 変動分(直接経費)の算出: 月々の請求総額から「基礎固定消費(間接経費)」を差し引いた残額を「直接製造動燃費」とみなします。
- 単位あたりコストの算出: 変動分の金額を、その月の総生産バッチ数(または総稼働時間)で割ることで、「製造1単位あたりの動燃費」を推計します。
③ 直接動燃費を商品ごとに割り振る(配賦基準)
直接動燃費の総額が算出できたら、商品ごとの製造原価へ按分(配賦)します。現場の状況に合わせて、以下の3つの基準から最適なものを選択します。
| 配賦基準 | 計算方法と特徴 | 適した食品ジャンル |
|---|---|---|
| 1. 機械稼働時間 基準 (最も実用的・推奨) |
各商品の加熱時間や冷凍時間を記録し、設備を占有した時間比率で割り振る。 (例:オーブン稼働 1バッチあたり45分 vs 15分) |
焼成・加熱・煮沸・急速冷凍を伴う加工食品全般 |
| 2. 機器の定格消費電力 基準 (高精度) |
機器の定格スペック(kW/hやガス消費量 m3/h)× 稼働時間から理論値を算出し、実請求額と比率調整する。 | 電力消費の大きい専用ライン(大型フライヤー、急速冷凍庫等) |
| 3. 生産重量・体積 基準 (簡易的) |
完成品の総重量(kg)やバッチ容量(L)に比例して配賦する。 | スープ、飲料、ソース類など製法が均一なライン |
4. 現場で回す「原価管理」実践の4ステップ
経費の分解と配賦基準が定まったら、日々の製造サイクルの中で原価管理を定着させていきます。
ステップ1:日報で「作業時間」と「歩留まり実績」を記録する
「どの商品に、何人で何分かかったか」「原材料を何kg使い、良品が何個完成したか(歩留まり)」を製造日報に記録します。ここがすべての原価計算の基礎データになります。
ステップ2:月次の財務会計データ(試算表)から製造原価を抽出する
月末締めの試算表から、製造に関わる勘定科目(原材料仕入、現場給与、水道光熱費、消耗品費など)を抽出します。
ステップ3:直接経費の紐づけと動燃費の按分を実行する
共通調味料や直接動燃費を、ステップ1で記録した稼働時間・生産量比率に基づいて商品ごとに割り振ります。
ステップ4:「予定原価(レシピ計算)」と「実際原価」の差異を分析する
第5回で設計したレシピ上の予定原価と、月末の実績原価を比較します。「原材料の仕入れ高騰」「歩留まりの悪化(廃棄ロス)」「作業の遅れによる人件費膨張」「加熱時間のオーバーによる光熱費増」のどこに原因があるかを突き止め、次月の改善へ繋げます。
5. 原価管理の精度を高めるセルフチェックリスト
自社の原価管理がどんぶり勘定になっていないか、以下の項目で点検してみましょう。
- 財務会計の試算表(勘定科目)と製造原価の数字が突合できているか?
- 共通調味料や共通作業員の人件費を「直接製造経費」として按分できているか?
- 動燃費を「製造設備の直接経費」と「事務所等の間接経費」に切り分けているか?
- メーターが共有の場合、過去の稼働実績や休業月のデータから比率計算を行っているか?
- 加熱・冷却などのエネルギー多消費商品に、実態に見合った動燃費が配賦されているか?
- 毎月、レシピ上の目標原価と月末の実績原価のズレ(原価差異)を振り返っているか?
まとめ
原価管理とは、単に「コストを切り詰める作業」ではありません。どの商品が自社に本当の利益をもたらしてくれているのかを正しく見極め、強みを伸ばすための攻めの経営手法です。
財務会計の勘定科目を土台にしつつ、共通調味料や直接動燃費を「直接製造経費」としてしっかり捉え、現場の稼働実態に合わせた按分ルールを作ることで、管理会計の精度は劇的に跳ね上がります。
「レシピ通りの原価で作れているか」を毎月チェックする習慣を、ぜひ工場のオペレーションに組み込んでみてください。
📢 次回予告:管理会計編 第2回
次回は、【第7回:食品製造の「収益改善」実践ガイド〜損益分岐点(BEP)シミュレーションと製造ラインの利益最大化〜】をお届けします!
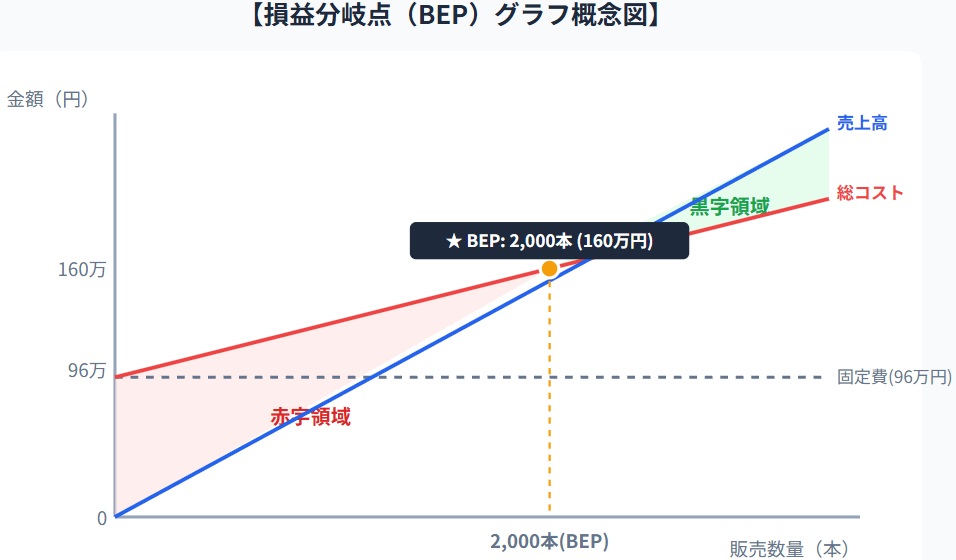
- 「月に何個売れば黒字になるのか?」が瞬時にわかる損益分岐点(BEP)のシミュレーション計算法
- 固定費・変動費の最適化による製造ラインの収益改善アプローチ
- 稼働率と人時生産性を引き上げる現場主導の管理会計テクニック
現場の数字をもとに、工場全体の収益構造を抜本的に改善する実践ノウハウをわかりやすく解説します。ぜひご期待ください!
コメント