前回(第4回:マーケットリサーチとターゲット設定)は、競合との差別化を生み出すリサーチ手法やペルソナ(ターゲット像)のつくり方を解説しました。
ターゲットと商品コンセプトが固まったら、次に取り組むべき重要なステップが「原価計算と売価(価格)設定」です。
「こだわり抜いて良い商品ができたけれど、計算してみたら利益がまったく残らない」「原材料費が上がって売れば売るほど赤字になる」といった失敗は、食品開発の現場で非常に多く見られます。今回は、失敗しない食品の原価計算の手順と、歩留まりやロス率まで考慮した適切な利益設計法をわかりやすく解説します!
1. なぜ食品開発で「正確な原価計算」が必要なのか?
食品ビジネスにおける原価計算は、単に「材料費を集計すること」ではありません。適切な価格設定と利益確保のための基盤となります。
食品原価計算を誤ると起こる3つのリスク
- 隠れコストによる赤字化:包材費、運賃、製造ロス、歩留まり(目減り)を見落とし、粗利が残らない。
- 卸値(下代)設定の失敗:バイヤーから「卸値〇〇%で」と言われた際に利益が出なくなり、流通に乗せられない。
- 原材料高騰への対応遅れ:レシピ単位の原価が把握できていないため、値上げ判断やコストカットのポイントが見えない。
2. 食品の製造原価を構成する4つの要素
食品の「製造原価」は、単なる食材費だけでなく、以下の4つの要素を合計して算出します。
| 構成要素 | 具体的な内容・含まれるコスト |
|---|---|
| ① 原材料費(主原料・副原料) | レシピに使用するすべての食材、調味料、添加物などの費用。 |
| ② 包材費(梱包資材・版代等) | 袋、瓶、PETボトル、ラベル、キャップ、トレイ、段ボール、一括表示シールなど。 |
| ③ 労務費(人件費) | 製造、調理、充填、梱包、ラベル貼りにかかる作業員の時間単価(時給+法定福利費など) |
| ④ 製造経費(光熱費・設備等) | 製造に使用する水道光熱費、外部加工費(OEM委託費)、配送費や減価償却費、作業員以外の人件費等。 |
3. 原価計算で絶対に忘れてはならない「歩留まり」と「ロス率」
食品開発で最も計算が狂いやすい原因が「歩留まり(ぶどまり)」と「製造ロス」の考慮不足です。
■ 歩留まり(歩留率)とは?
下処理(皮むき、骨抜き)や加熱処理によって、原料の重量が減少する割合のことです。
例:生肉 1,000g(仕入れ値 2,000円)を加熱調理したら 800g(歩留率 80%)になった場合
× 単純計算:2,000円 ÷ 1,000g = 2円/g
◯ 正しい原価:2,000円 ÷ 800g = 2.5円/g(実際の単価は25%アップ!)
■ 製造ロス・充填ロスとは?
調理器具やタンクへの付着、機械の試運転、切り落とし端材などで発生する廃棄ロスです。食材によっては、あらかじめ「ロス率 3〜5%」程度を原価計算に加算(バッファ)しておく必要があります。
4. 適切な「売価(価格)と利益率」の決め方
原価が確定したら、目標利益率から販売価格(定価・上代)を設定します。食品業界における一般的な原価率の目安は以下の通りです。
■ 食品カテゴリー別・原価率の標準目安
- 一般的な加工食品・調味料: 30% 〜 40%
- プレミアム商品・ギフト食品: 20% 〜 30%
- 惣菜・日持ちのしない生鮮品: 40% 〜 50%(廃棄率が高いため注意)
流通(卸売・店舗販売)を考慮した「掛け率」の計算
スーパー、デパ地下、セレクトショップなどの流通ルート(卸売)に乗せる場合、中間マージン(卸値・下代)を考慮しなければなりません。
【売価設定の計算式】
卸値(下代)=製造原価 ÷(1-自社利益率)
定価(上代)= 卸値 ÷(1 − 小売マージン率)
※例えば、小売店への卸値を定価の60%(6掛け)とし、自社の利益率を20%残す場合、製造原価率は定価の45〜50%以下に抑える必要があります。
基礎的な原価計算の書式を添付しますので、是非参考にしてください。
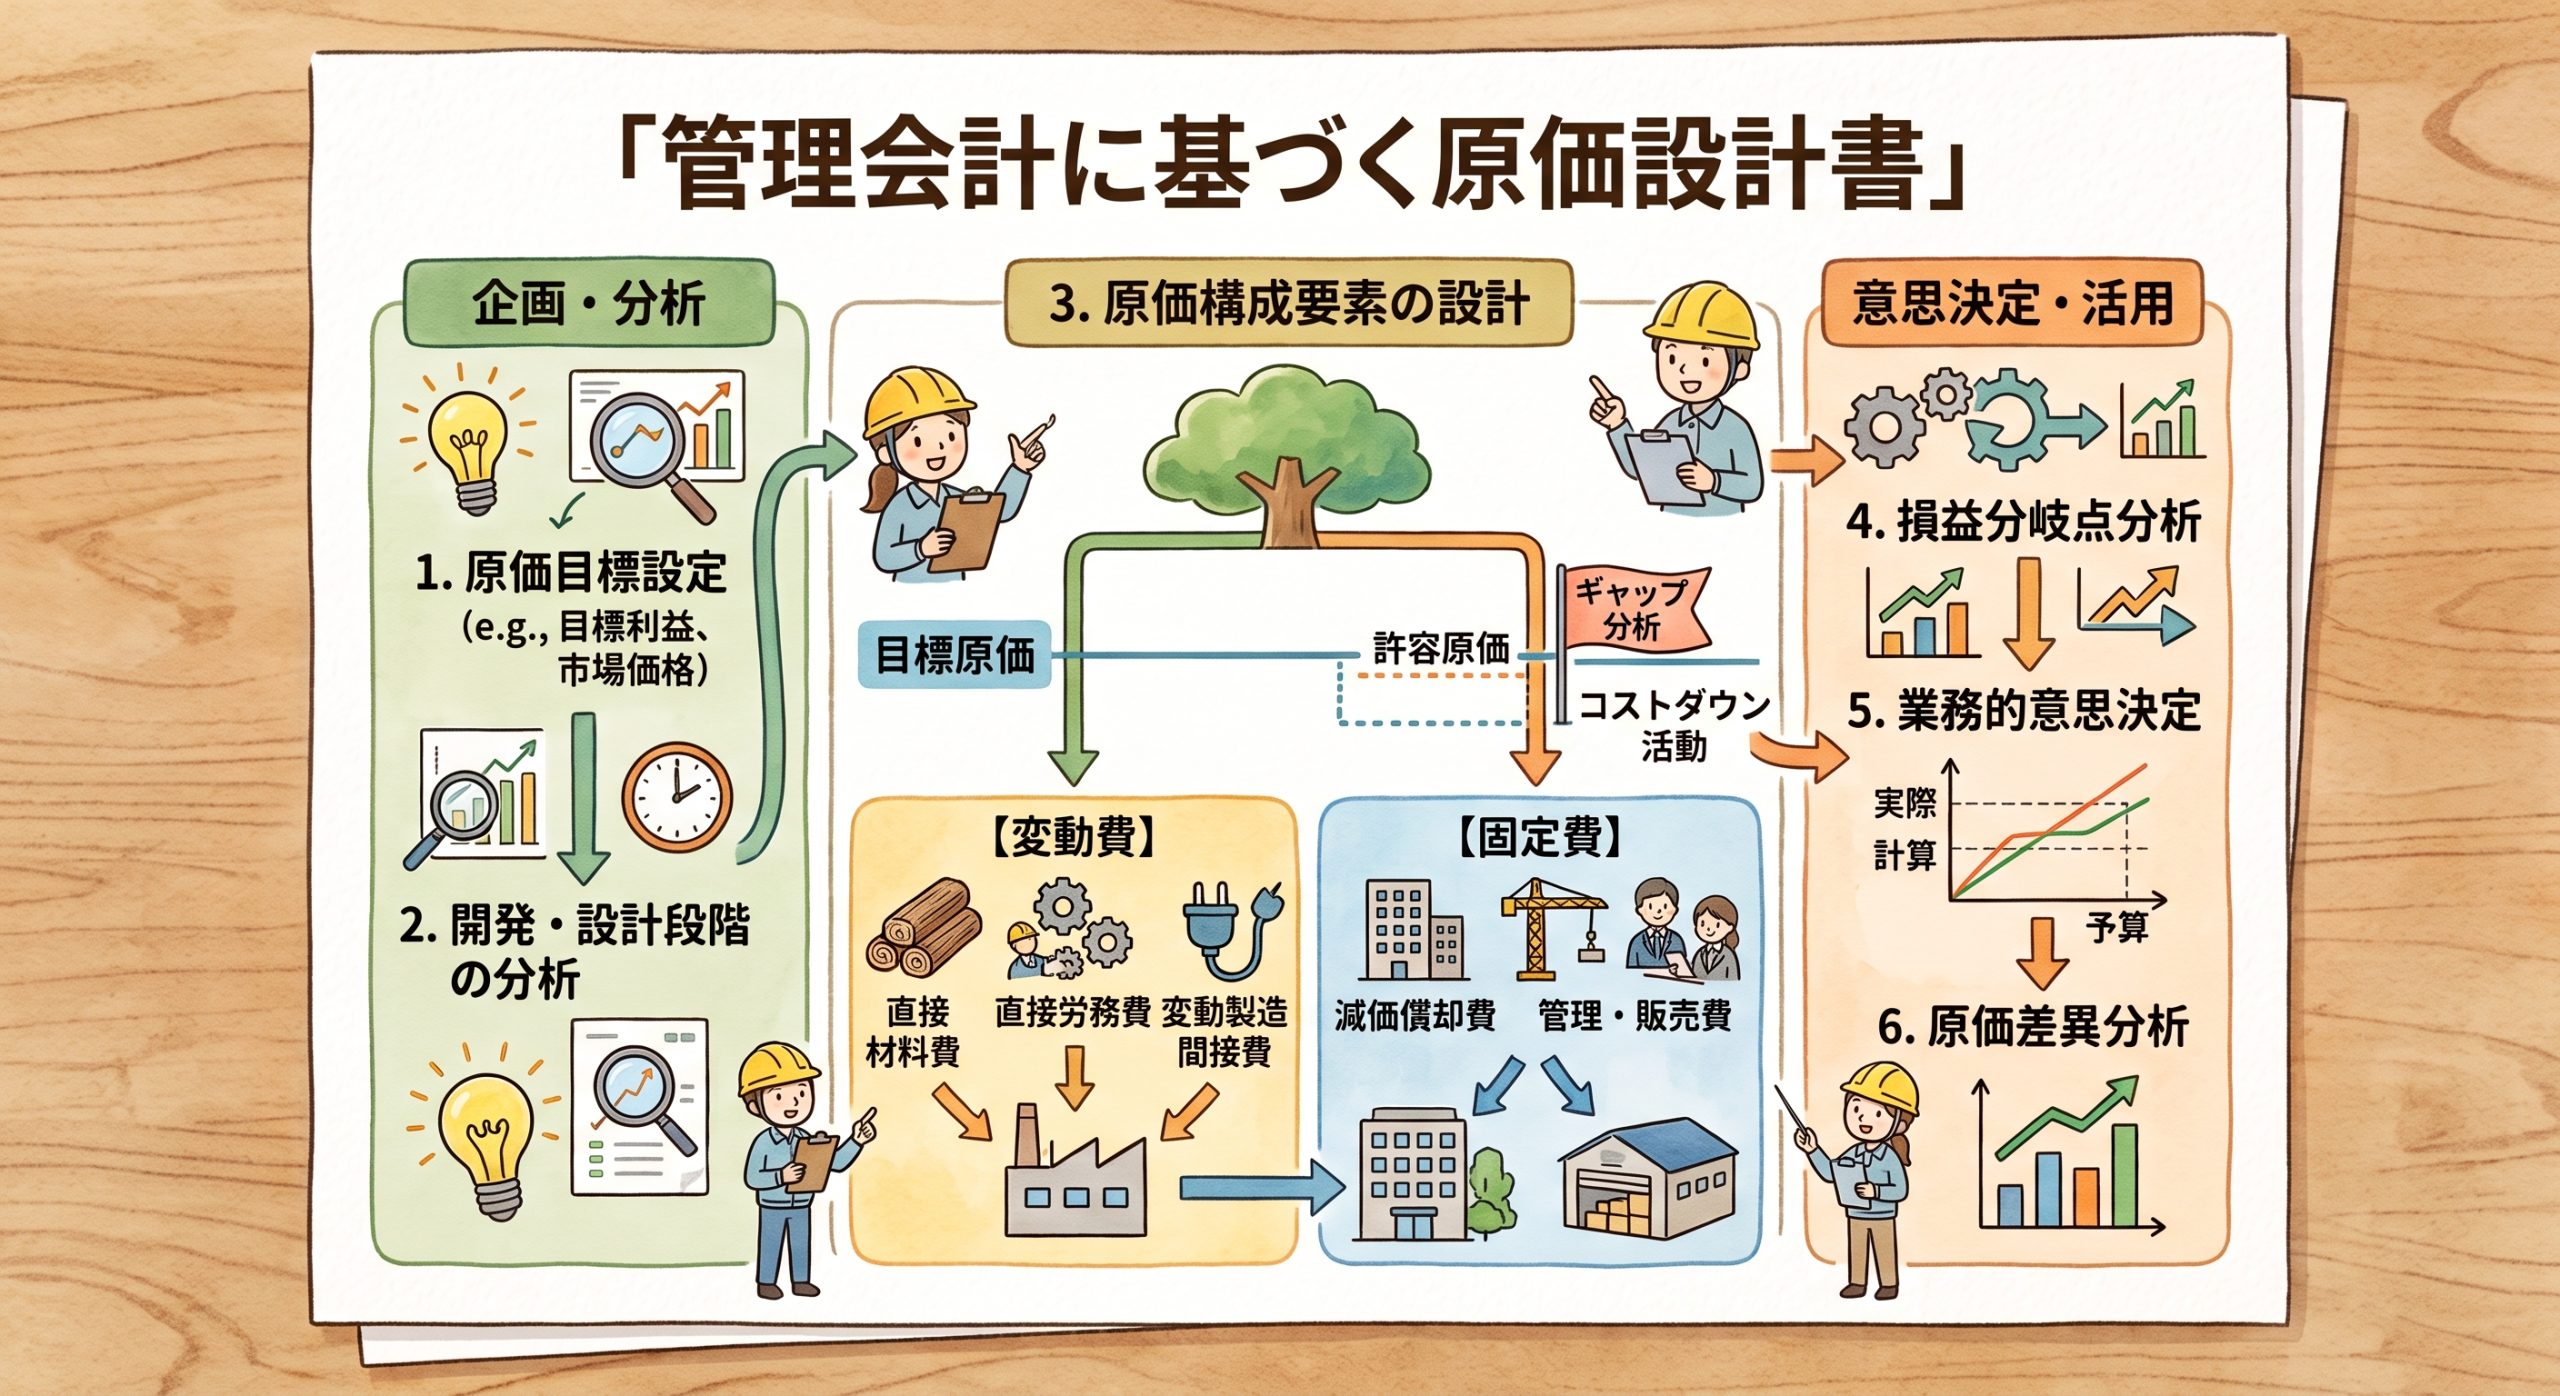
5. 「作れば作るほど儲かるか?」を判断する管理会計の視点
1個あたりの「原価と売価」が決まっても、「何個売れば利益が出るのか(損益分岐点)」を把握していなければ、経営判断を誤ってしまいます。ここで重要になるのが「管理会計」の考え方です。
管理会計で押さえておくべき3つのキーワード
- 変動費と固定費: 売上に比例して増えるコスト(原材料・包材)と、売上に関わらず毎月発生するコスト(家賃・固定人件費)。
- 限界利益(売上高 − 変動費): 商品を1個売ることで、固定費の回収に回せる実質的な利益。
- 損益分岐点(固定費 ÷ 限界利益率): 赤字を出さないために最低限販売しなければならない限界の売上数量。
📢 管理会計の実践手法は【第6回】で徹底解説!
固定費と変動費の具体的な分解方法、損益分岐点(BEP)のシミュレーション計算、製造ラインの収益改善手法など、実践的な管理会計のノウハウについては、次回の【第6回記事】にて詳しく解説します。
6. 原価計算・価格設定のセルフチェックリスト
試作段階から商品化へ移行する前に、以下の項目が正しく試算できているかチェックしてみましょう。
- ☑ レシピの目減り(加熱・下処理の歩留まり)を計算に入れているか?
- ☑ 一括表示シールや段ボールなどの二次包材費を含めているか?
- ☑ 製造にかかる作業人件費(分単位の工数)を積算しているか?
- ☑ 卸売(中間マージン)が発生した場合でも利益が残る売価設定になっているか?
- ☑ 原材料費が10%高騰した場合の損益分岐点を把握しているか?
まとめ
食品開発における価格設定は、「できた商品のコストを後から計算する」のではなく、「市場で売れる価格から逆算して目標原価(ターゲットコスト)を設定する」ことが成功の鍵です。
どれほどおいしい商品であっても、継続的な利益が出なければ製造を続けることはできません。歩留まりや人件費を含めた正確な原価管理を行い、健全な利益を生み出す商品設計を行いましょう。
食品の原価計算や収益改善でお悩みですか?
「正確な製造原価の出し方が分からない」「卸売で利益を残す価格設定を相談したい」など、食開研が個別サポート・コンサルティングを実施いたします。
コメント