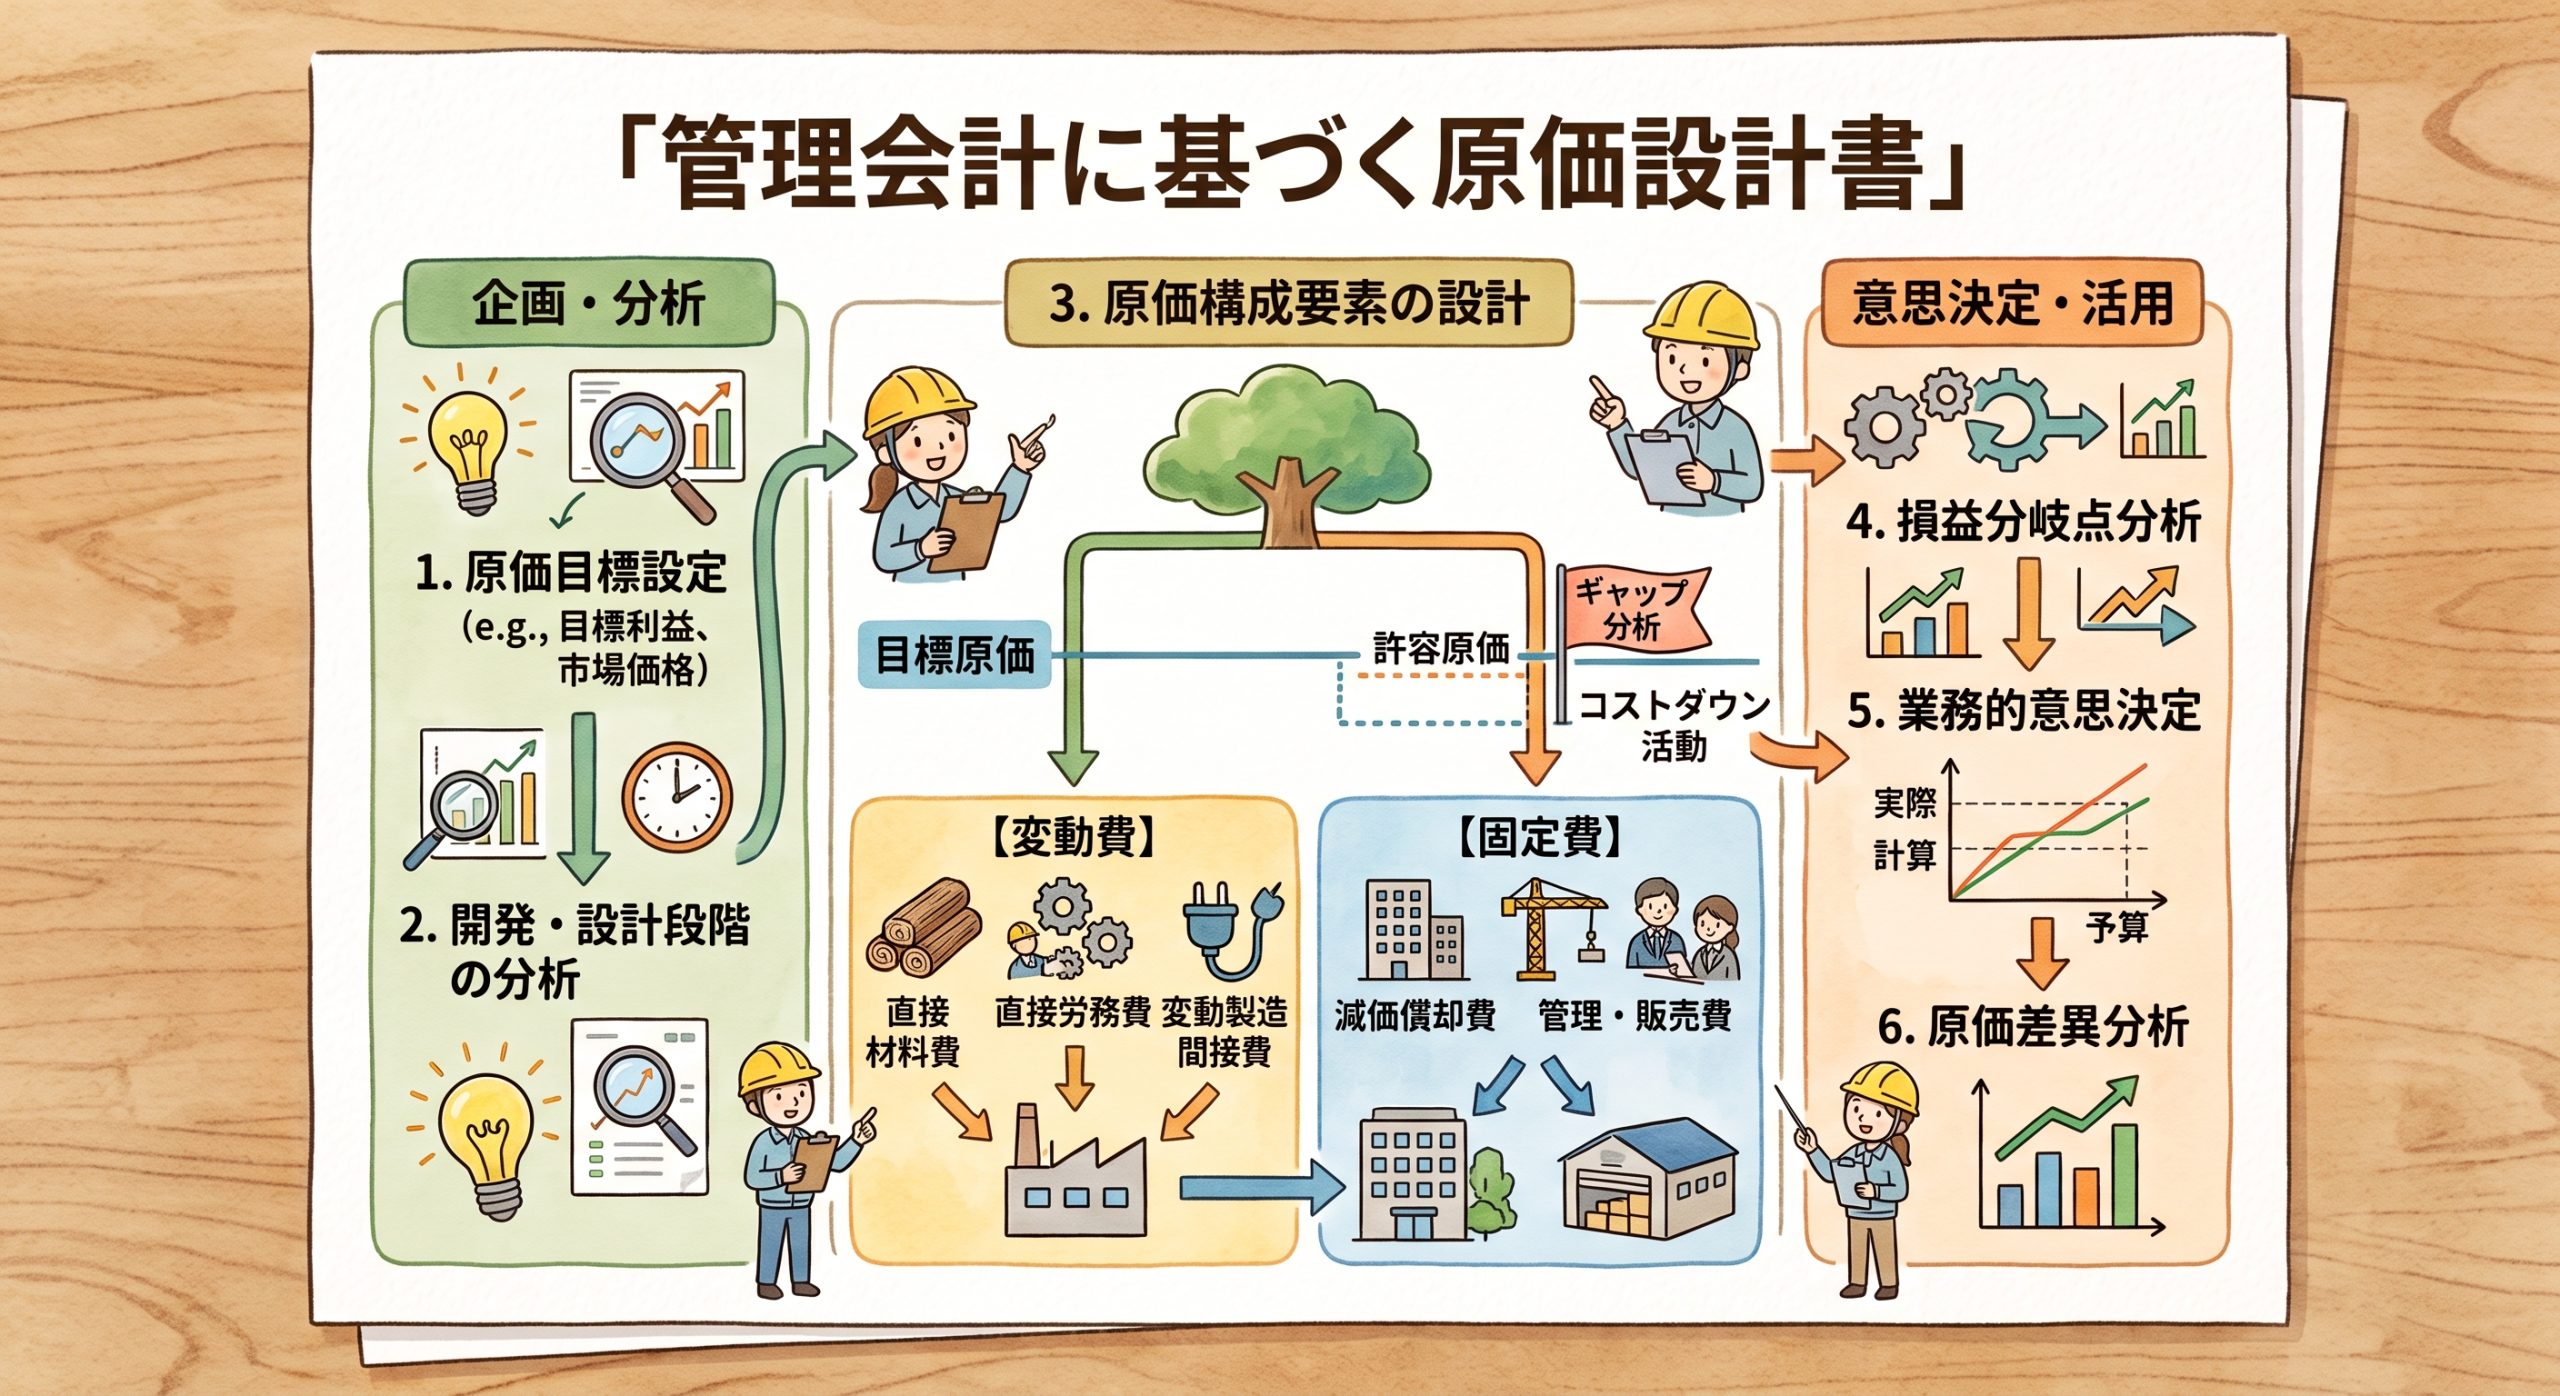
前回(第6回:食品製造の「原価管理」入門〜財務会計をベースにした経費分解と動燃費の按分ノウハウ〜)は、勘定科目を直接製造経費と間接費に仕分け、動燃費を適切に按分して「商品ごとの真の原価」を把握する方法を解説しました。
商品ごとの正確な原価が見えてきたら、次に取り組むべきは「工場・工房全体として、どうすれば最も効率よく利益を残せるか?」という全体最適化です。
「毎月たくさんの注文をこなして現場はフル稼働しているのに、手元にキャッシュが残らない」
「新商品の売れ行きは好調だが、月間の損益がトントンから抜け出せない」
「値引き要請があった際、どこまで受けてよいのか判断基準がない」
食品製造の現場でこうした壁に突き当たる最大の要因は、「損益分岐点(BEP)」と「限界利益」の構造を把握できていないことにあります。
今回は、連載第6回に続く管理会計編・第2回として、「月に何個作って売れば黒字になるのか」を瞬時に算出する損益分岐点のシミュレーション手法から、製造ラインの固定費・変動費を最適化し、人時生産性を引き上げる現場主導の収益改善テクニックを分かりやすく解説します!
目次
1. 利益の方程式を書き換える「限界利益」と「損益分岐点(BEP)」の基本
財務会計における一般的な損益計算は「売上高 – 総コスト = 利益」という引き算で表されます。しかし、製造ラインの意思決定を行う管理会計では、コストを「変動費」と「固定費」に切り分けて考えます。
① 変動費:生産・販売数量に比例して増減する費用
(主原材料費、包材費、製造設備に直結する動燃費、外注加工賃など)
② 固定費:生産量に関係なく毎月一定額で発生する費用
(工場の家賃、設備のリース料・減価償却費、正社員の人件費、事務所維持費など)
なぜ「限界利益」が最重要指標なのか?
売上高から変動費を差し引いた金額を「限界利益(Marginal Profit)」と呼びます。
限界利益とは、「商品が1個売れるごとに、工場の固定費を回収し、会社の利益を生み出すために貢献してくれる金額(稼ぎのパワー)」です。
1個売るたびに得られる限界利益の積み上げが、工場の月間固定費(家賃や人件費など)を上回った瞬間に、会社は初めて「黒字」へと転換します。
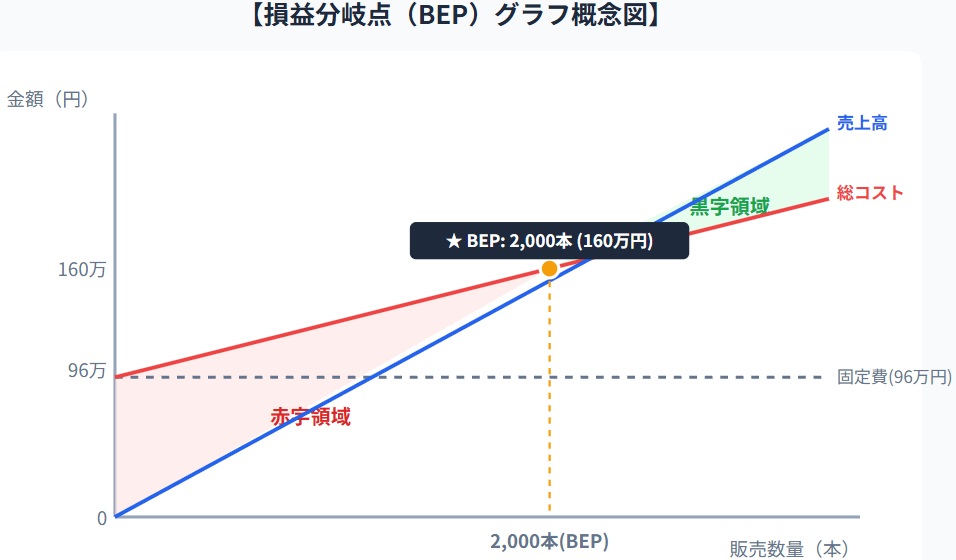
この「利益も損失もゼロになる売上高・販売数量」のことを、損益分岐点(BEP:Break-Even Point)と呼びます。
2. 【実践シミュレーション】「月に何個売れば黒字か?」を計算する
食品製造の実務では、金額ベース(損益分岐点売上高)だけでなく、「商品が何個(あるいは何ロット)売れれば黒字になるのか?」という数量ベース(損益分岐点販売数量)で捉えることが極めて有効です。
損益分岐点の計算式
【具体例でシミュレーション】自家製クラフトソース工房の収支改善
小規模な食品工房で、瓶詰クラフトソースを製造・販売しているケースを考えてみましょう。
- 前提条件:
- 販売価格(卸売単価):800円 / 瓶
- 1個あたり変動費(原料+瓶・ラベル+直接光熱費):320円
- 工房の月間固定費(家賃+社員給与+機械リース等):960,000円
ステップ1:1個あたりの限界利益を出す
1本販売するごとに、480円 の粗利(固定費回収資金)が手元に残ります。
ステップ2:損益分岐点数量(BEP)を算出する
この工房は、月に「2,000本」製造・販売して初めてトントン(利益ゼロ)になります。2,001本目から、1本につき 480円 の純利益が手元に残る計算です。
【販売数量別の収支シミュレーション表】
| 販売数量 | 売上高 (@800円) |
変動費 (@320円) |
限界利益 (@480円) |
固定費 | 営業利益 (限界利益-固定費) |
|---|---|---|---|---|---|
| 0本 | 0円 | 0円 | 0円 | 960,000円 | ▲960,000円 |
| 1,000本 | 800,000円 | 320,000円 | 480,000円 | 960,000円 | ▲480,000円 |
| 2,000本 ★損益分岐点 |
1,600,000円 | 640,000円 | 960,000円 | 960,000円 | ±0円 |
| 2,500本 ★目標達成 |
2,000,000円 | 800,000円 | 1,200,000円 | 960,000円 | +240,000円 |
| 3,000本 | 2,400,000円 | 960,000円 | 1,440,000円 | 960,000円 |
ステップ3:目標利益から必要販売数を逆算する
「月間で 240,000円 の営業利益を残したい」と考えた場合は、固定費に目標利益を上乗せして割るだけで必要数が即座に導き出せます。
このように数式化しておくことで、現場の営業担当や製造現場に対して「今月は最低2,000本、利益目標達成には2,500本が必要」という明確で共有可能な数値目標を示すことができます。
📊 損益分岐点(BEP)自動計算シミュレーションシート
「自社の商品だと損益分岐点は何個?」「目標利益を残すには月いくら売る必要がある?」をすぐに検証できる専用計算ツールを公開しました。販売単価と原材料費・家賃などの主要経費を打ち込むだけで、黒字化ライン・限界利益率・販売数量別の収支早見表をリアルタイムに自動算出します。
3. 製造ラインの利益を最大化する「固定費・変動費」の最適化アプローチ
取引先との力関係や市場相場により「商品の販売単価(売価)はすぐには変えられない」という前提に立った場合、製造ライン側のアプローチで損益分岐点を引き下げ(=より少ない生産・販売量で黒字化し、利益体質を作る)、利益を最大化する方法は、理論上「変動費を下げる」か「固定費を下げる」の2つしかありません。
売価が固定されている状況において、製造現場で実行できる具体的なコストダウン手法を整理します。
① 変動費(原材料・包材・直接光熱費)の最適化
変動費を下げると「1個あたりの限界利益」が大きくなるため、BEPの引き下げと利益率アップに直結します。
- 歩留まり率の改善(最優先課題):
- 原材料のトリミングロス、充填時の配管残り、焼きムラによる規格外品の発生を抑えます。
- 例えば歩留まりが 85% から 92% に向上するだけで、仕込み全体の原材料コストが実質約 7.6% 圧縮されます。
- 端材の副産物化(アップサイクル):
- カット野菜の端材を出汁やピューレに活用する、規格外果汁をゼリーやシロップに回すなど、原材料の廃棄ゼロを目指します。
- 段取り替え時のパージロス(排出ロス)削減:
- 味の薄い商品から濃い商品へ、色の薄いものから濃いものへの「製造順序スケジューリング」を徹底し、洗浄やパイプ洗浄時の原料廃棄ロスを最小化します。
② 固定費(家賃・設備・共通人件費)の適正化
固定費を下げると、損益分岐点数量そのものがダイレクトに低下し、売上が落ち込んだ月でも赤字になりにくい耐性がつきます。
- 設備の「稼働シェアリング」と「外注・内作の使い分け」:
- 年に数回しか使わない高額機器を自社保有(減価償却費・リース料)するのではなく、シェアキッチンや外部OEM工場をスポット利用することで固定費を変動費化します。
- エネルギー契約・基本料金の見直し:
- 契約電力(デマンド値)のピークを抑える生産シフト(大型冷凍機と大型オーブンの同時立ち上げを避ける等)を組み、基本料金を圧縮します。
4. 稼働率の罠を防ぎ「人時生産性」を高める現場マネジメント
収益改善を進める現場で最も陥りやすい落とし穴が、「工場の機械を休ませずフル稼働させれば儲かる」という思い込み(稼働率の罠)です。
機械の稼働率を上げるために、売れる見込みのない余剰在庫を作り続けると、一時的に「製品1個あたりの固定費負担」は見かけ上低くなります。しかし、倉庫代の圧迫、資金の寝かせ(キャッシュフロー悪化)、最終的な賞味期限切れ廃棄を招き、甚大な赤字を引き起こします。
本当に追うべき現場指標は「設備稼働率」ではなく、「人時生産性(にんじせいさんせい)」です。
人時生産性の計算式と活用法
人時生産性とは、作業員が1時間働くごとに生み出された限界利益(粗付加価値)を示します。
【人時生産性の比較例】
- ラインA(手作業の高級スイーツ):
- 1バッチの限界利益:60,000円
- 所要作業:4人 × 3時間 = 12時間
- 人時生産性 = 60,000円 ÷ 12時間 = 5,000円/時間
- ラインB(半自動充填のソース):
- 1バッチの限界利益:48,000円
- 所要作業:2人 × 3時間 = 6時間
- 人時生産性 = 48,000円 ÷ 6時間 = 8,000円/時間
利益額そのものはスイーツ(6万円)の方が大きく見えますが、現場の労働時間に対する稼ぎの効率(人時生産性)はソース(8,000円)が圧倒しています。
人手不足が深刻な食品製造現場では、「どのライン・どの製品に作業員を優先配置すれば、工房全体の粗利が最大化するか」を人時生産性に基づいて判断することが極めて重要です。
5. 工場収益を改善する「4大要素」の感度分析
工場の収益を改善するためにコントロールできる要素は、大きく分けて以下の4つです。どの要素を見直すのが自社にとって最も利益改善の効果が高いか(感度が高いか)を定期的に検証しましょう。
| 改善要素 | 実行施策の具体例 | 利益へのインパクト | 難易度と留意点 |
|---|---|---|---|
| 1. 売価アップ (上代改定) |
ブランド価値向上、規格・パッケージ刷新に伴うリニューアル値上げ | 極大 (全額が利益に直結) |
競合環境や顧客離脱リスクの慎重な見極めが必要 |
| 2. 変動費ダウン | 原材料の歩留まり向上、仕入れロット拡大、配合見直し | 大 (販売数が多いほど増) |
味・品質・安全性を絶対に損なわないことが絶対条件 |
| 3. 販売数量アップ | 新規販路開拓(直販EC、スーパー卸)、リピート施策 | 中〜大 | 増産に伴う現場残業代(固定費増)の発生に注意 |
| 4. 固定費ダウン | 間接業務のデジタル化、電力基本料金削減、遊休資産の処分 | 中 (ベース底上げ) |
従業員のモチベーションや品質管理体制を削らない範囲で行う |
一般に、「売価アップ」と「変動費(歩留まり)改善」は固定費削減の数倍の利益改善インパクトを持ちます。まずは歩留まり向上と適正なプライシングから手をつけるのが収益改善の王道です。
6. 収益改善セルフチェックリスト
工場の管理会計が機能しているか、以下の項目を現場の責任者と一緒に確認してみましょう。
- 自社製品の「1個あたり変動費」と「限界利益額」を一覧で即答できるか?
- 工場全体の「月間損益分岐点(売上高および販売数量)」を把握しているか?
- 売上目標だけでなく「目標利益を上乗せした必要販売数」を現場と共有しているか?
- 仕込み・加熱・充填・梱包の各工程で「歩留まり率」を日次で集計しているか?
- 余剰在庫を作るための「見かけの設備稼働率向上」に陥っていないか?
- 商品別・ライン別の「人時生産性(粗利益 ÷ 労働時間)」を定期的に比較しているか?
7. まとめ
管理会計の真価は、過去の帳簿をつけることではなく、「現場の行動を変え、未来の利益をコントロールすること」にあります。
- 限界利益を把握して、商品が1個売れるごとの貢献度を知る
- 損益分岐点(BEP)を算出して、現場全員が目指すべき最低ラインと目標ラインを可視化する
- 稼働率の罠を避け、人時生産性を基準に現場のオペレーションを最適化する
このサイクルが確立されれば、原材料費の高騰や人手不足といった外的環境の変化にも動じない、強い製造体質を作ることができます。
📢 連載の次回予告
【第1章:企画・開発・原価・管理会計編】は今回でひと区切りとなります!
次回からは、いよいよ製造現場の核心へ踏み込む【第2章:試作・レシピ化と工業化編】がスタートします。
【第8回:厨房レシピから「工業用レシピ」への変換法〜計量単位の完全数値化と歩留まり・加水率の設計〜】
- 「大さじ・少々」の厨房レシピを誰でも作れる 100% 原材料配合表へ落とし込むノウハウ
- 加熱蒸発やアク取りによる「仕込み歩留まり」の科学的計算法
- 工場設備(大型釜・スチコン等)へスケールアップする際の味のブレ補正テクニック
厨房の味をそのまま大量生産ラインで寸分違わず再現するための実践ノウハウを徹底解説します。ぜひご期待ください!
コメント